蜜雪冰城出海七年:网红狂欢背后,为何海外门店首现收缩?
时间:2026-04-02 17:31:23 浏览量:288
一张购物袋不堪重负地裂开,里面的蜜雪冰城饮品散落一地——这不是电影情节,而是比利时网红戴庐可在中国网络媒体论坛期间打卡蜜雪冰城总部旗舰店时的真实一幕。这位“汉语桥”世界大学生中文比赛全球总冠军、定居于比利时安特卫普的比利时籍网络名人,在2026年参与中国网络媒体论坛期间,专门前往蜜雪冰城总部旗舰店,开启“疯狂扫货”模式,硬是把购物袋塞破了。
在社交媒体上,这样的场景被解读为“海外粉丝对中国品牌的热爱”、“文化认同的具象化表达”。戴庐可分享在中国生活的便利和归属感,打卡蜜雪冰城总部的行为,成为了中国品牌全球影响力的生动注脚。然而,就在网红们用购物袋满载的“甜蜜记忆”刷屏社交媒体的同时,蜜雪冰城的海外门店数量,却在2025年首次出现了年度收缩。
据财报显示,蜜雪冰城2025年海外门店从2024年底的4895家降至4467家,净减少428家,降幅达8.7%。这与其在国内市场2025年净增13344家门店、全球门店总数达59823家的扩张态势,形成了鲜明反差。一边是网红镜头前的购物袋满载与网络刷屏,另一边却是财报中冰冷的数据现实——这究竟是短期阵痛,还是揭示了某种更深层的模式困境?
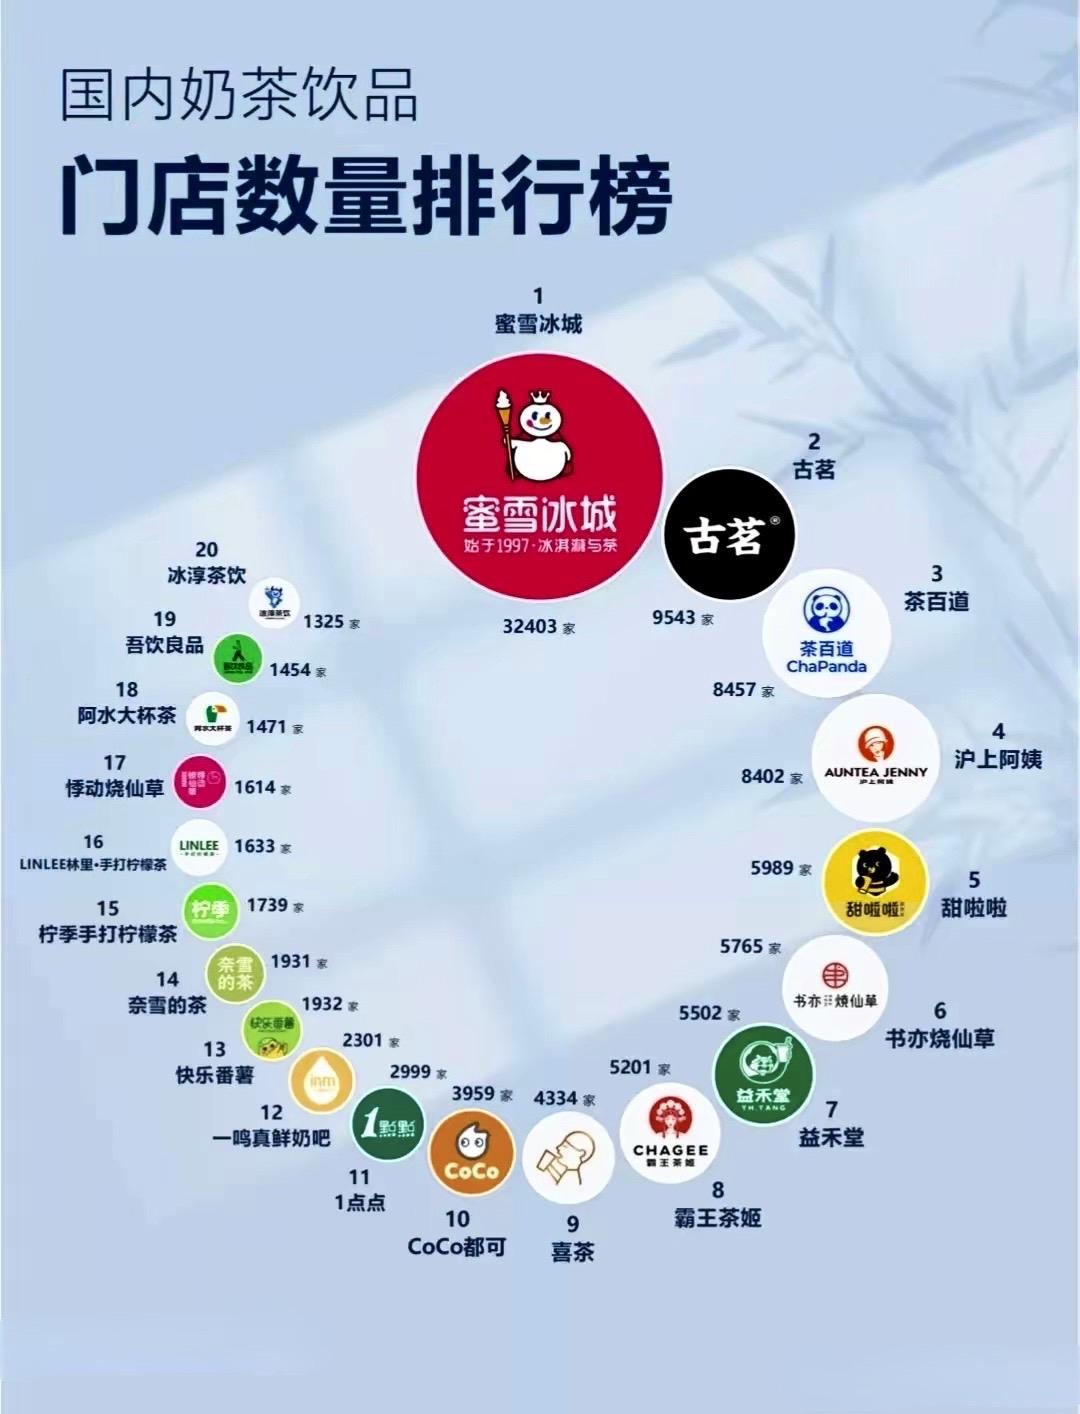
蜜雪冰城的海外七年——从狂飙到刹车的战略轨迹
要理解这一反差,需要回溯蜜雪冰城的海外扩张之路。2018年9月,蜜雪冰城首家海外门店在越南河内市开业,开启了其全球化征程。2020年3月,品牌挺进印尼市场;2022年1月起,海外拓展加速,品牌陆续进入东南亚11国和澳大利亚、日本、韩国等地。
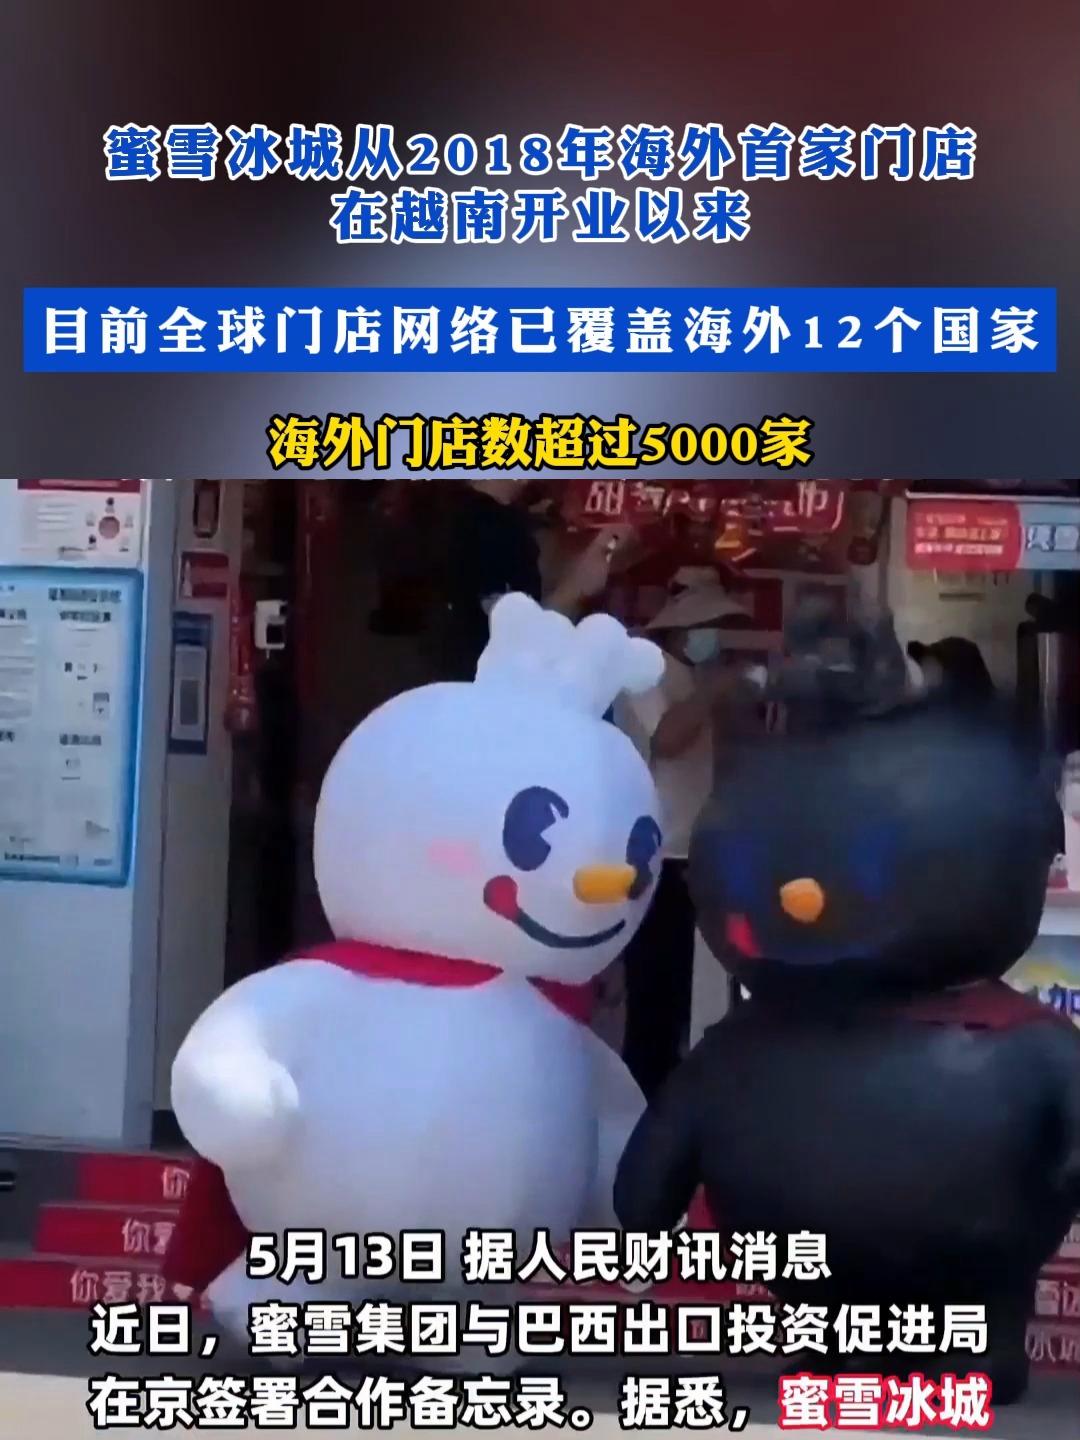
在东南亚市场,蜜雪冰城凭借极致的性价比策略迅速打开局面。据报道,2024年底其海外门店已近5000家,到2025年在东南亚市场有超过4000家门店,稳坐东南亚茶饮界的“头把交椅”。凭借“4元饮品”的定位,蜜雪冰城在东南亚现制饮品市场的市占率约为19.5%,领先于其他品牌。
这种快速扩张的背后,是其成熟的供应链体系和高度工业化的“中控系统”。蜜雪冰城将国内20余年压出来的“结构性成本领先”直接复用,而非从零开始。河南温县的“蜜雪大学”全年365天排课,2023年共培训7.2万人次;国内27个物流节点+海外4国仓储,把选址、订货、稽核、促销全部做成SOP,门店关店率长期低于1%。
然而,到了2025年,高速扩张的蜜雪冰城突然踩下了刹车。据公司解释,收缩主要集中在印尼、越南两大核心市场,系对存量门店实施运营调改、关停低效门店所致。与此同时,公司也在新进入哈萨克斯坦、美国等新兴市场。
究竟是什么导致了这种转向?分析蜜雪冰城海外经营的挑战,或许可以窥见端倪。
滤镜之下——网红经济与商业现实的鸿沟
戴庐可这样的网红盛赞蜜雪冰城,往往聚焦于“全球影响力”、“性价比奇迹”、“文化新奇”等角度。在社交媒体上,蜜雪冰城已经成为东南亚年轻人的新型“社交潮流”,甚至出现了“如果一个地方空久了,就会变成蜜雪冰城”的流行语。这种“民间热度”随着蜜雪冰城在东南亚的扩张而上涨,甚至在泰国门店,“雪王”形象戴上了具有当地特色的大皇冠,与泰国消费者产生了文化共鸣。
抖音“#蜜雪冰城”话题播放量突破435亿次,洗脑主题曲刷屏全网,雪王IP从郑州街头渗透至全球门店。这样的声量确实对品牌短期热度、消费者好奇心产生了拉动作用。蜜雪冰城仅用0.5%的广宣费用率(远低于行业3%-5%平均水平),就实现了“零成本”病毒传播。
然而,这种声量为何难以转化为可持续的商业成功?
消费频次与忠诚度是一个关键问题。网红打卡往往是一次性事件,而品牌需要的是可持续的日常消费。低价是否能构建稳固的品牌忠诚?有分析指出,蜜雪冰城的收入结构高度集中于向加盟商销售物料和设备,2025年商品和设备销售收入占总收入比重高达97.6%,加盟及相关服务收入仅占2.4%。总部几乎不承担线下门店运营成本,却通过上游供应链牢牢掌握核心利润,加盟商则承担了全部经营风险。
2025年,蜜雪冰城关闭加盟店2527家,较2024年的1609家大幅增加57.1%。门店加密带来的客流分流、低价策略下的盈利承压,共同推动闭店数量快速攀升。对于加盟商而言,行业普遍存在“高投入、低回报”的问题。
品牌价值认知也存在着潜在错位。社交媒体关注的“现象”与消费者长期选择品牌所看重的“价值”(如品质体验、情感认同、品牌格调)之间,可能存在差距。当蜜雪冰城在国内因“隔夜柠檬片”等问题引发食品安全争议时,有网友表示“雪王不嫌我穷,我不嫌它low!涨价才是真塌房!”这种宽容,在其他市场可能并不存在。
平价出海的“天花板”——全球适配性难题
蜜雪冰城模式的核心是“低价利器”,但这把利器在海外市场,特别是发达国家市场,可能成为双刃剑。
在美国市场,蜜雪冰城面临着严峻的成本挑战。据报道,纽约曼哈顿店年均租金超34万美元(约246万元人民币),195平方米门店月租金近3万美元,仅此项成本即为国内一线城市的20倍以上。人力成本陡增:美国员工时薪约15-20美元,叠加小费文化,单店人力支出占营收比例高达35%,远超东南亚市场的15%。供应链重构压力也很大:为符合FDA标准,核心原料需要分拆采购——茶叶从中国进口,乳制品本地化供应,物流成本激增30%。
这种成本结构下,蜜雪冰城在美国的定价策略面临考验。招牌冰淇淋1.19美元、柠檬水1.99美元,比当地品牌便宜很多,3.99美元套餐(两杯饮品+冰淇淋)仅相当于星巴克单杯价格。但有分析指出,34万美元年租金需日均售出800杯才能保本,远超国内300杯的基准线。
更深刻的问题在于品牌认知。在发达国家市场,低价可能与“低质”印象挂钩,难以建立溢价空间。有美国消费者在社交媒体吐槽蜜雪冰城饮品“淡如水”、“白水泡柠檬”,虽然品牌推出了200%糖度选项(单杯含糖≈50克),但仍遭美国消费者吐槽,因美国人日均摄糖量达77克,且习惯浓缩糖浆而非蔗糖风味。
蜜雪冰城在美国的定价仅为当地同类产品的四成左右,这既保证了品牌的合理利润,又保留了性价比的核心优势。但在健康浪潮冲击下,美国多州征收“含糖饮料税”,蜜雪明星产品面临政策风险,与当地健康饮食趋势形成对立。
成本刚性上涨下,利润空间被极度压缩,盈利模式变得脆弱。蜜雪冰城2025年的整体毛利率从32.5%降至31.1%,核心业务商品与设备销售的毛利率从31.2%降至29.9%。公司将此归因为“收入结构变化以及部分原材料采购成本上升”。这对于一家以“极致性价比”为核心护城河的企业而言,成本端的任何风吹草动,对整个产业链压力都会被放大。
穿越反差,中国品牌出海需要更坚韧的叙事
蜜雪冰城的案例所反映的,是中国平价品牌出海进程中,外部(特别是社交媒体)的阶段性、碎片化热捧,与内部必须面对的长周期、系统性挑战之间的巨大落差。
对于蜜雪冰城而言,2025年的这次海外门店收缩,或许不是终点,而是一次必要的“深呼吸”。公司同期新进入哈萨克斯坦、美国等新兴市场,显示其仍在积极探索全球布局。在巴西建原料基地辐射美洲,预计2026年南美原料供应占比将达40%,显示出其供应链本土化的长期规划。
但对于其他意图出海的中国消费品牌而言,蜜雪冰城的经验具有普遍的警示意义:需尽早超越“流量狂欢”和“规模幻觉”,夯实可持续的全球化根基。这包括但不限于供应链韧性、本地化运营深度、品牌价值构建和跨文化管理能力。
真正的全球影响力,最终来自于价值链的深度整合与品牌价值的广泛认可,而非一时的购物袋满载与网络刷屏。蜜雪冰城的这次“收缩”,或许正是中国品牌全球化之路上,一次必要的理性回归。
如果蜜雪冰城想真正赢得海外市场,你觉得它最需要改进什么?是坚守平价,还是尝试升级?是深化本土化,还是创新商业模式?
立即获取|加盟方案