一杯咖啡仅售一块多?新式茶饮的秘密武器,正在改变我们的生活
时间:2026-04-02 17:01:48 浏览量:429
最近咖啡圈里最让人瞠目结舌的事情,不是瑞幸跟库迪还在那儿死磕,而是一些新晋的茶饮品牌突然从背后窜出来,一下子把咖啡的价格又压低了一大截。
沪上阿姨最近搞了个校园专属的“开学特惠咖啡周卡”,只要9.9元就能喝到7杯现磨咖啡,平均每杯不到1.5元;与此同时推出的月卡只要19.95元,就能用15次,单杯价最低还能到1.33元。
虽然这次促销只在全国382家校园门店覆盖,但不到一会儿就火了。据报道,周卡一上线两分钟,销量就突破了8000份,累计卖出超过20万份。
看似只是个校园促销,但实际上犹如一颗小石子扔进了已经不太平静的咖啡市场:当那个专业咖啡品牌刚打算从9块9的大战中抽身,新茶饮又再次把“底价”打得粉碎。
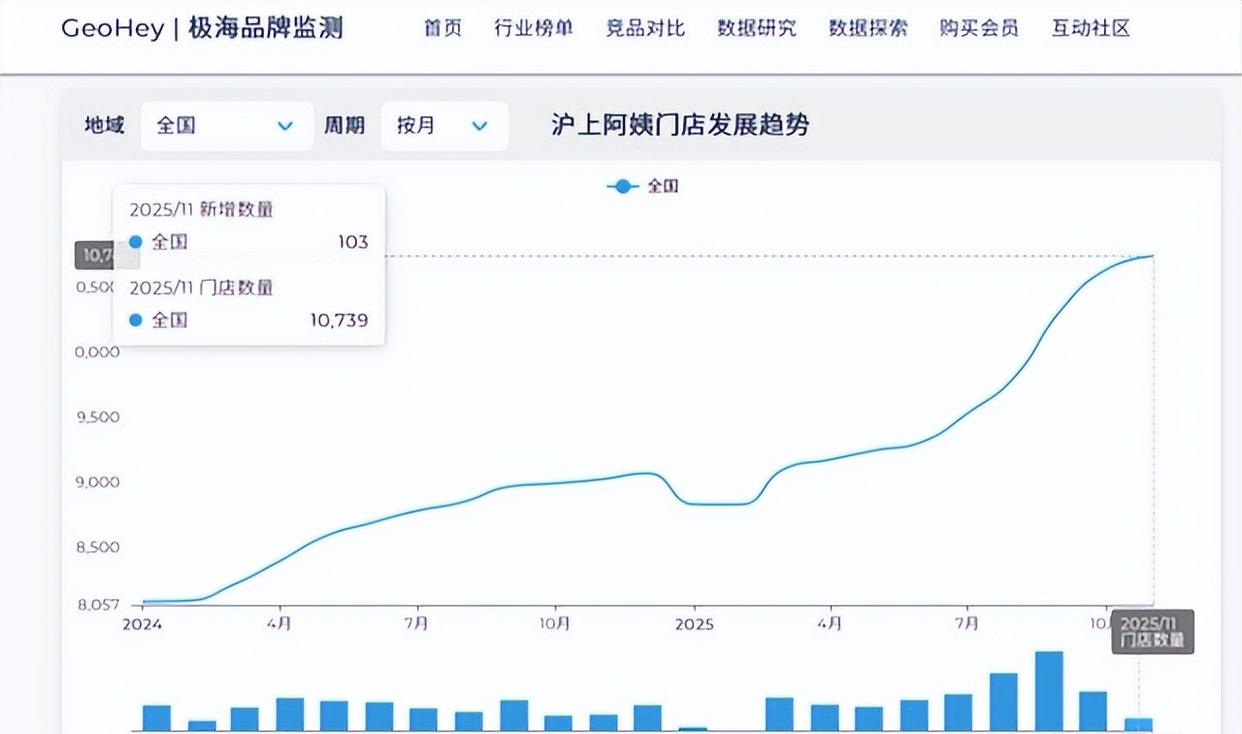
新茶饮将咖啡压到1.3元,这不仅仅是价格上的冲击,更带来的是整个行业格局的变化。
沪上阿姨这次的活动,最吸引人的可不只是价格实惠,更在于它在重新塑造大家对咖啡价格的认知。
在过去两年里,9.9元一杯的咖啡几乎成了中国现磨咖啡的心理底线。再低一点,6.9元、4.9元,已经算是挺激进的了;现在直接降到一块多一杯,虽然还有校园、门店和产品的限制,但大部分消费者第一时间想到的,往往不是这些限制,而是“哇,现磨咖啡竟然还能这么便宜啊”。
一旦这种观念开始传开,整个行业的价格基准就会被不断拉低。
这也是为什么,这种表面上只是局部的促销措施,影响的范围却远远超出了校园。
价格不仅仅是成交的手段,更是塑造市场预期的重要工具。
消费者会凭这个来重新衡量一杯咖啡到底值多少钱,加盟商也会据此重新评估这个行业还能不能赚到钱,品牌方则会重新考虑自己该把控什么样的价格范围。
从某种角度来看,沪上阿姨这次不只是单纯在抛售低价咖啡,而是在向市场暗示:咖啡的价格还有空间继续压低。
对于那些还想把行业价格稳住在比较合理范围的大型咖啡连锁店来说,这样的信号显然让人感觉不太妙。
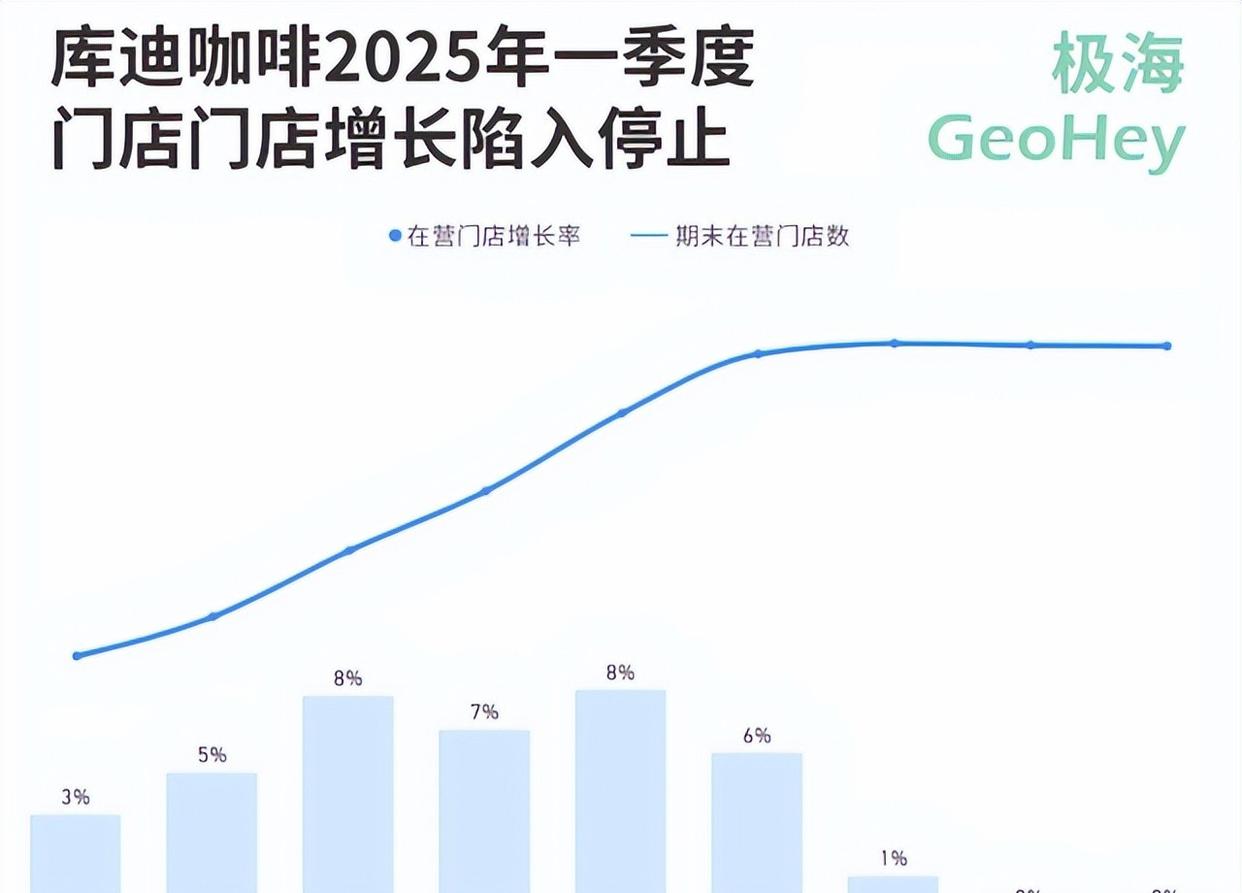
你看,瑞幸和库迪两家本来就在竞争中暗中达成了默契,不再那么拼命打价格战,毕竟大家都知道频繁降价只会让利润受到影响,而且也不太利于长远发展。这种默契其实是为了稳定市场份额,维持各自的盈利空间,也避免两边陷入恶性价格竞争的怪圈。说白了,大家都懂得,适当控制价格,合作共赢,才是更聪明的做法。
其实在2025年下半年,瑞幸、库迪还有其他大牌连锁咖啡品牌就已经不再打算再陷入价格战了。
其实答案也没啥难度。
毕竟,低价教育市场的目标,在某种程度上已经算是达到了。
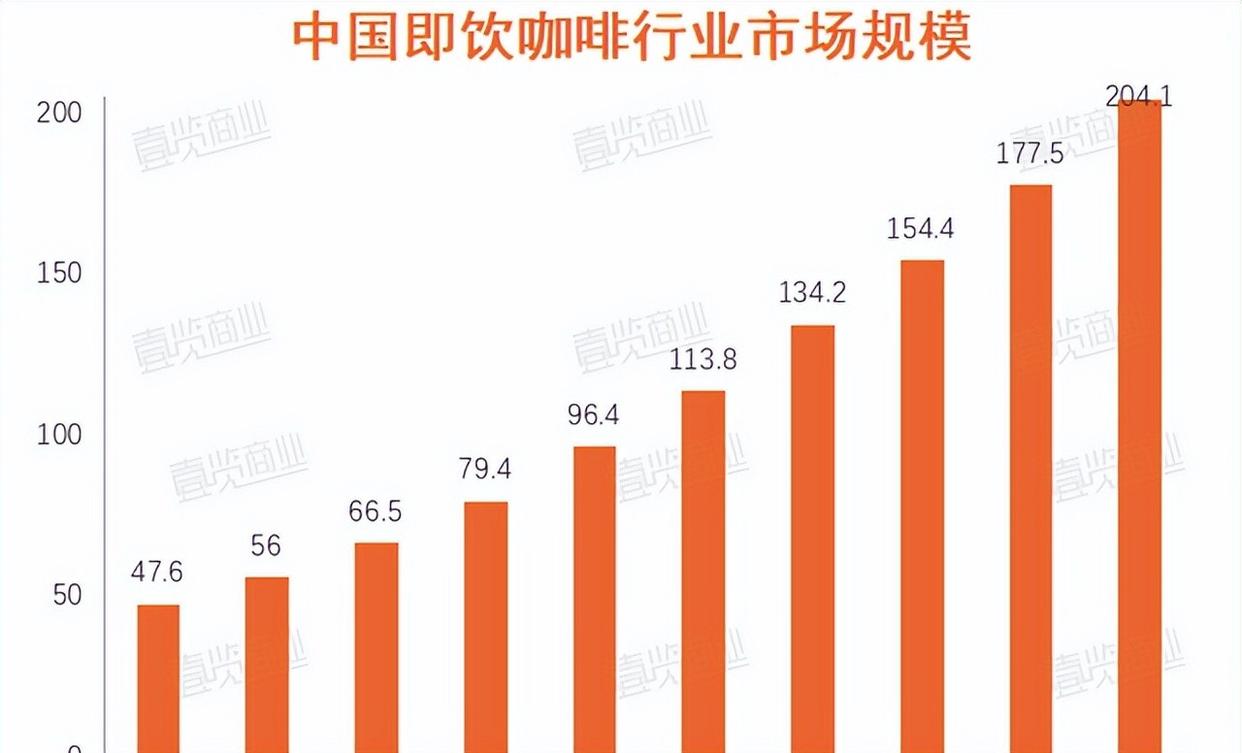
这几年来呀,中国现磨咖啡市场发展得挺快的。根据银河证券的研究,从2018年的366亿元涨到2023年的1721亿元,差不多五年时间翻了几倍,还预估到2028年会冲到4242亿元。有不少研究也提到,从2023年到2028年,这个市场的复合增长率接近20%,在所有现制饮品里边,算增长最快的细分赛道之一嘛。
也就是说,现在的咖啡不再用无差别的补贴来证明“有人喝”,而是得考虑“怎么能把钱赚到手”。
另外,专业咖啡品牌和新茶饮品牌在成本运作上压根就不一样,逻辑完全不同。
瑞幸和库迪的核心竞争力,主要就在于咖啡这块,它们的品牌认知、原料采购、设备投入以及加盟体系,几乎都围绕着咖啡来进行。
一直保持低价策略,不仅让单杯咖啡的利润受影响,还会拉低加盟商的收益,影响整个品牌的价格体系。
库迪从2026年2月开始,停止了“全场9.9元不限量”的优惠,只剩下部分特价商品还能享受9.9元,其他产品都回归原价,实际上就是在为自己的运营模式控制风险。
瑞幸虽然没有像库迪那样正式宣布“退出”,不过调整的趋势很明显。现在还能长期享受9.9元优惠的,主要就剩一些经典的引流款,大部分新出的以及热销的单品,价格都回到了10.9元到13.9元区间。
换句话说,瑞幸跟库迪并不是突然不在乎流量了,而是都清楚:不能再把所有的商品一直绑在9.9元这个价位上。
说到底,它们不是没办法跟价格战硬拼,而是不打算继续用“赔本赚吆喝”来换取更大的规模了。
为什么新茶饮还能坚持继续拼呢?其实,他们不光是想靠价格战,更多的是在品牌、口感和创新上下功夫,死磕市场份额。
要是瑞幸和库迪不再拼了,主要是得调整好利润和价格体系吧;反过来,新茶饮还能继续较劲,是因为他们卖的不仅仅是咖啡赚的钱,更看重的是门店的运营效率。
像沪上阿姨、古茗、甜啦啦这种品牌,门店布置、人手安排、租金压力、点单软件、外卖渠道以及会员体系这些,都已经搭建得挺成熟了。
对它们来说,咖啡更像是个辅助品类,主要用来弥补早餐、上午、午后这些茶饮不太足够的消费时段。
只要它能吸引消费者多次进门,带动联购,提升全天的营业效率,那就算得上有用处。
甜啦啦最近公布的数据,真是挺有代表性的。
到了2026年初,首批大概50家门店开始试点现磨咖啡,不少于这个数量。数据显示,咖啡这个品类销售额都涨了27.3%,推动整体收入也提高了50%以上。每家店每天平均卖出超过60杯,有的门店一天还突破了120杯。
这也就说明啦,对于不少茶饮店来说,咖啡不一定非得变成一个独立的利润点,只要能带来额外的销量,那就算是划得来的买卖。
这正是为什么,新茶饮在推出低价咖啡时,往往更有底气的原因。
就是因为他们能接受“每杯利润少点”,甚至愿意接受“这一杯本身不赚”,只要整体店铺的运作效率提高就行。
学生早上买一杯一块多的美式,午后可能又会喝一杯果茶;原本一周才来一次的顾客,现在变成一周能来了三次。
这些悄悄增加的频次,才是真正让新茶饮追求的目标。
说白了,新茶饮加入咖啡,并不是为了搞个专门的咖啡牌子,而是在用咖啡来提升整个门店模式的效率。
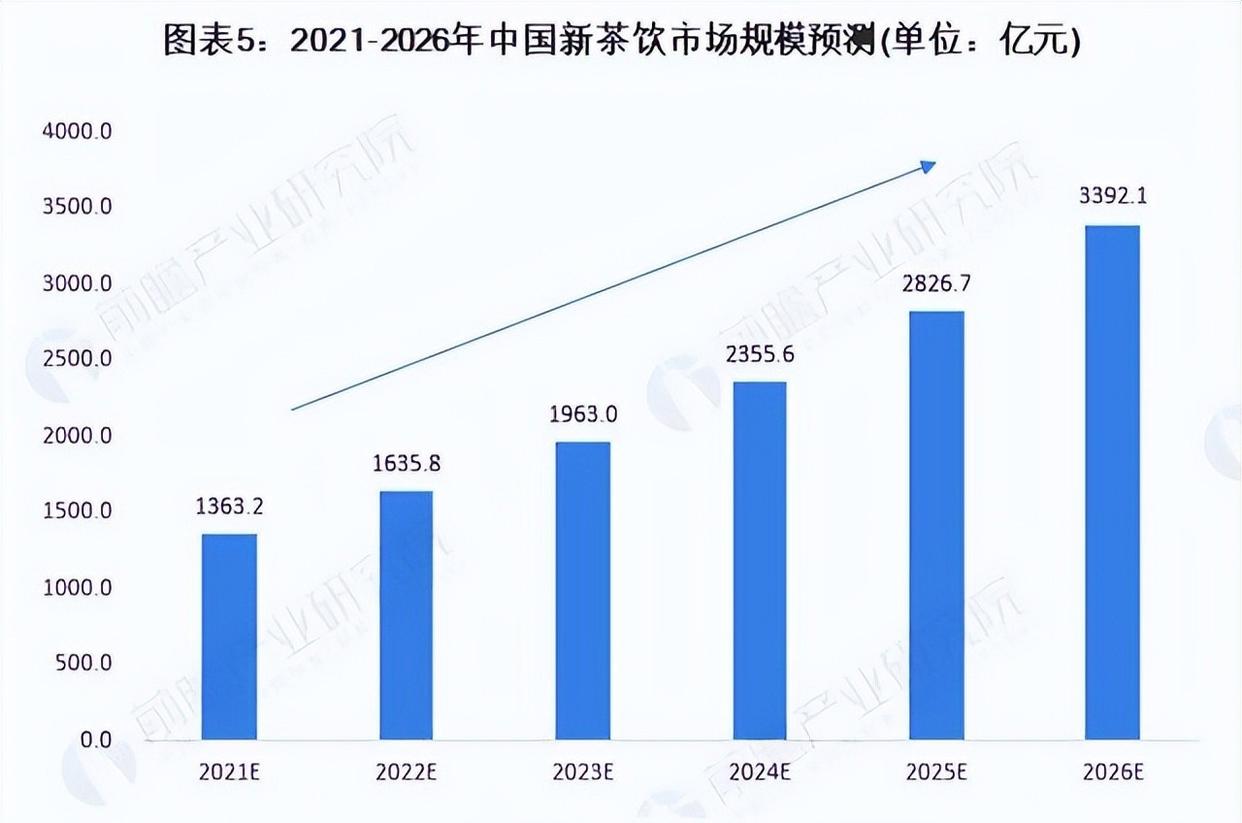
鹬和蚌互掐,结果倒霉的还是吃瓜群众,是吧?
新茶饮一旦把咖啡的价格打得底朝天,瑞幸跟库迪大概率也不会只是被动受打击,反倒可能会主动跨界,推出更实惠的轻乳茶、果饮、奶茶来争夺流量。
其实这个趋势早就露出了端倪。瑞幸这两年一直在丰富果咖、轻乳茶等产品线,说明它面对的竞争,不光是咖啡品牌,还包括整个现调饮品市场。
既然茶饮品牌能把咖啡当作常点的入口,咖啡品牌自然也会考虑把茶饮发展成补充的品类。
意思就是说,接下来一段时间里,他们遇到的可能不是咖啡价格大战结束的消息,而是现做饮品整体走向更实惠的趋势。
新茶饮品牌靠低价咖啡来抢占早晨和午后的人气时段,而瑞幸、库迪则可能用价格更实惠的茶饮,反过来争夺下午到晚上的市场需求。
大家争的不是单一那杯产品能赚多少钱,而是哪家能让顾客更频繁地打开小程序、进店消费,逐渐养成惯性。
对消费者来说,这反倒可能算是一件挺不错的事。
只要这种跨界比拼一直持续下去,市场上很可能会长时间出现价格低得离谱的咖啡和饮料。
立即获取|加盟方案