咖啡机装进奶茶店,打的什么算盘?
时间:2026-03-31 17:38:30 浏览量:155
2026年刚开年,茶饮圈就炸了两件事。
蜜雪冰城悄悄给门店装上了咖啡机。不是粉冲的那种,是真金白银的现磨机。甜啦啦那边直接甩出成绩单:50家测试店,咖啡拉动整体营收涨了五成,最高单店日销120杯。
沪上阿姨把咖啡周卡干到9.9元七次,折下来一杯一块四。茶百道放话,今年要再铺1500到2000家咖啡机。
你以为这只是“顺手卖杯咖啡”的小生意?错了。
把时间线拉长看,这场戏已经演了十二年。从2015年CoCo试水,到2020年幸运咖逆袭,再到今天古茗8000多家门店标配咖啡机——咖啡正从茶饮菜单上的“点缀项”,变成门店的“标配项”。
为什么是现在?为什么是它们?这背后藏着五层底层逻辑,今天咱掰开揉碎了聊。
十二年渐进渗透
2026年茶饮现磨咖啡迈入全面标配时代
“以前喝咖啡去咖啡馆,现在喝咖啡去奶茶店”——这句玩笑正在变成现实。
近期,蜜雪冰城在门店加装咖啡机的动作,在行业里引发了一波关注。据红星资本局消息,不少加盟商透露,品牌可能要统一采购咖啡机,目前只在新店配齐,老店还没铺开,也暂未强制推行。界面新闻也证实,现磨咖啡在蜜雪还处在早期试点阶段,首站选在郑州,具体全面上线时间待定。
虽然全国铺开的时间表仍悬而未决,但方向很明确——蜜雪冰城正在尝试把现磨咖啡纳入门店业务。
有人会问,它本来就有咖啡类产品,为什么还要上咖啡机?
答案在于,此前的美式、拿铁、葡萄冰美式等,都是用咖啡粉冲制的滴滤咖啡,并非现磨。这一轮设备升级,意味着它将咖啡业务从“粉制”正式推向“现磨”。
几乎同一时间,甜啦啦也交出了试水现磨咖啡的首份成绩单:首批50家测试店,日销最高冲到120杯,普通门店也有60杯的水平,直接拉动整体营收提升超50%。甜啦啦已经明牌,咖啡将是未来三年的第二增长曲线。
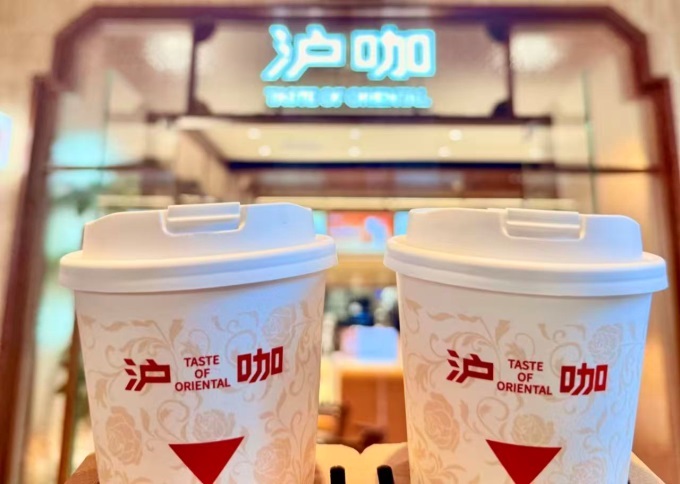
今年加码咖啡的还有沪上阿姨和茶百道。沪上阿姨早在2022年就推出咖啡子品牌“沪咖”,以店中店形式嵌进主品牌,最初定价13~23元,2023年初全面铺开后,价格下探到6.6~13.9元,并在今年3月针对校园市场推9.9元七次咖啡周卡,用高性价比吸客。
茶百道则在2023年底推出“咖灰”,走差异化路线,2025年12月在200多家店试水,2026年计划再铺1500-2000家,把咖啡机装进更多门店。
如果拉长时间轴,会发现茶饮品牌布局现磨咖啡并不是2026年才突然爆发,而是一场持续十余年的渐进式渗透,并在2025-2026年进入“万店标配”的全面铺开期。
2014-2019年是早期试水期,只有少数品牌敢吃螃蟹。2015年1月,CoCo都可在上海开首店,主打平价创意咖啡,成了茶饮切进现磨赛道的探路者(14.900, -0.16, -1.06%)。2017年,蜜雪冰城孵化出幸运咖,首店落子郑州,但早期定位不清,市场反应平平,直到2020年改走低价路线才快速起量。2019年3月,喜茶在全国门店上架咖啡系列,定价21~25元,以花式咖啡试水高端茶饮的咖啡探索。
2020-2023年进入战略布局期,子品牌与店中店模式遍地开花。幸运咖借低价路线迅速扩张,成了蜜雪的第二增长引擎;沪上阿姨推出“沪咖”;古茗在2023年上线闪萃咖啡,2024年中试水现磨并在下半年大规模上新;奈雪持续推出茶咖融合产品,还靠投资加码咖啡版图。
2024-2026年则迎来了全面爆发期,咖啡不再是加分项,而是门店标配,并向下沉市场加速渗透。2024年底,古茗启动全国咖啡机铺设,2025年6月覆盖超7600家门店,跻身全国咖啡连锁前五;沪上阿姨到2025年6月已有超85%门店装上现磨咖啡机;茶百道、甜啦啦、蜜雪冰城的主品牌也先后加入战局。
至此,这场始于2014年的漫长渗透,已不再是“要不要做咖啡”的选项题,而是“怎么做咖啡”的必答题。头部品牌相继完成咖啡机布局,咖啡从附加品类转为标配,行业的窗口期正在收窄,2026年将迎来决定性战役。
茶饮品牌为何死磕咖啡?
茶饮品牌扎堆闯咖啡赛道,表面看是“多卖一杯咖啡”的简单生意,实则藏着五层底层逻辑。咱掰开揉碎了说。
第一层:消费需求——从“悦己”到“续命”,一杯饮品的底层功能裂变
饮品这东西,扒开表象就俩核心需求:“悦己”和“续命”。
茶饮死磕“悦己”。奶茶果茶卖的是“好喝、好看、发圈有面儿”,本质是情绪按摩——下午茶摸鱼放松、逛街时找个伴儿。但这事儿有个致命伤:非刚需、场景窄。大清早谁会灌杯杨枝甘露?加班到凌晨想提神,谁点芋泥波波?
咖啡专攻“续命”。美式拿铁的核心是“提神消肿、续命打工”,本质是功能刚需——早八人的清醒药、下午三点的回魂汤。这玩意儿的特点是:刚需、场景宽、高频。数据说话:当下74%的咖啡消费发生在办公室,全是围着“上班受难人群”打转;茶饮呢?更像蹲守“回家放松的人”。
茶饮以前只占“悦己”半壁江山,现在挤向“续命”这边,本质是补全用户需求拼图。你是我用户吧?早上需要提神吧?行,我也给你。
这叫需求维度的升维打击——从单一情绪满足,升级成“情绪+功能”双覆盖。古茗就是活例子:2023年才认真做咖啡,2年咖啡机上遍8000+门店,单店日均卖60-80杯,峰值破百杯。管理层直言:有咖啡机的店和没机器的店,新客增长差着档次。
第二层:商业模式——从“单品爆款”到“生态复用”,供应链边际成本近乎为零
茶饮品牌最核心的资产是什么?不是牌子响,不是配方绝,是铺满全国的供应链网。
蜜雪冰城冷链能送冰淇淋粉,就能送咖啡豆;古茗仓库能囤芒果,就能囤牛奶;沪上阿姨物流车能运椰果,就能运咖啡杯。
拆成本结构看本质:固定成本砸下去了,剩下全是边际成本。咖啡机几万一台看着贵?但对已经投了几百万装修、几十万加盟费的店主来说,这账划算。头部品牌还贴钱补贴,喊加盟商“先上车再说”。古茗为了推咖啡机,直接给加盟商塞福利——用瑞士进口顶级商用机,市场价5~10万一台,他们定价优惠一大截。
更狠的在后面,茶饮供应链比咖啡品牌强太多。茶饮原料多复杂鲜果、奶盖、茶底、小料,品类杂、保质期短、配送要求高。能把这套复杂体系跑顺的,送咖啡这种标准化产品,简直是降维打击。
杀人诛心的数据来了:2025年1-7月,咖饮品牌卖茶饮均价20.2元(成本压不动);蜜雪冰城、古茗卖咖啡均价15.3元——比专业咖饮品牌便宜整整10块!
瑞幸供应链强,是围着咖啡豆建的;蜜雪冰城供应链强,是围着“万物皆可送”建的。基因不同,后者复用能力甩前者几条街。
这叫基础设施溢出效应——当年为茶饮铺的路,现在让咖啡跑得飞快。
第三层:门店模型——从“单峰经营”到“全时复用”,时间资产榨干每一分钟
门店本质是啥?时间资产。一天24小时,每个时段客流需求天差地别。茶饮店的痛点是:高峰扎堆、低峰空窗。中午12点到晚8点是黄金档,其他时候门可罗雀。
咖啡能干嘛?填早上空白。白领早8点半路过奶茶店,不会买杨枝甘露,但会买杯美式。这需求以前归星巴克瑞幸,现在茶饮店也能截胡。
更妙的是补下午第二高峰。下午3-5点是咖啡传统档口,也是茶饮次高峰。以前俩需求分开满足,现在合并了——用户进一家店,搞定全天饮品需求。
这叫时段复用——把闲置时间资产盘活,坪效人效一起涨。沪上阿姨总监刘欣亮说得直白:“咖啡毛利是高点,但关键是补时间段。咖啡抓早间中午,茶饮抓午后晚上,有余力的加盟商正好填坑。”
选址数据印证这点:按“办公区门店占比”排,前五全是咖啡品牌——Manner最高(55%店在写字楼),星巴克1/3店围着办公区转。茶饮店反着来:蜜雪冰城、古茗、沪上阿姨三大万店品牌,50%、49%、44%的店开在住宅区。
第四层:用户生命周期——从“青春饭”到“终身饭”,拉长消费年限才是王道
这层逻辑藏得深,却最关键。
茶饮用户主打年轻人。但年轻人会老啊!过了25岁,对甜腻接受度下降,对健康关注度飙升,喝奶茶频率肉眼可见往下掉——茶饮是“青春饭”,吃几年就得换口味。
咖啡没这天花板。20岁到60岁,只要上班、熬夜,咖啡就是刚需——咖啡是“终身饭”,能吃几十年。
CIC灼识咨询的数据显示,茶饮消费者年均消费49杯,咖饮消费者年均59杯。咖啡的成瘾性更高,消费者的年均杯数更多。但整个市场的渗透率,茶饮在2023年就达到22.7%,咖啡预计到2028年也只能达到18.3%——喝咖啡的人爱得要命,但不喝的人才是大多数。
品牌花那么大代价拉新用户,如果只能服务他十年,那这笔账怎么算都亏。但如果能通过咖啡,把用户的生命周期延长到三十年、四十年,那这笔投资就值了。
沪上阿姨在校园推咖啡周卡(9.9元喝7次,合1.4元/杯),表面抢学生市场,实则是在学生时代埋下“喝咖啡”的习惯种子。等他毕业上班,自然会喝——到时候选瑞幸还是沪上阿姨,看谁种得早、扎根深。
这叫用户资产长线运营——用咖啡接住用户的“后半生”。
第五层:中国咖啡市场特殊路径——从“舶来品”到“日常饮”,本土品牌抢认知红利
最后看宏观视角。
中国咖啡市场和欧美日韩完全不同:欧美搞“咖啡原教旨主义”(讲究产地风味),日本玩“精品咖啡至上”(手冲虹吸一套流程),中国走“咖啡饮品化”路线。
瑞幸早把这事说明白了:在中国,咖啡不是用来品的,是用来喝的。生椰拿铁、丝绒拿铁、橙C美式……这些哪是咖啡?
分明是“带咖啡因的奶茶”。瑞幸8年进化史就是中国咖啡祛魅史:1.0营销意大利冠军→2.0发券卖陨石拿铁→3.0生椰拿铁全面奶茶化→4.0奶咖果茶联名巩固市场。每走一步,咖啡味越淡,奶茶味越浓。
这给茶饮品牌留了个巨大机会:用户对“咖啡该啥味”没固化认知,谁先占领舌头,谁就是标准。以前问中国人“好喝的咖啡”,答星巴克;现在问,答瑞幸;再过两年,可能就答古茗、沪上阿姨了。
为啥?因为多数中国人对咖啡的味道不是被定义的,是被驯化的。谁家产品让他喝惯了,谁家味道就是“对的”。
数据也印证了这一点。2025年,现制茶饮市场规模3500亿,同比增长4.4%;现制咖啡市场规模2200亿,同比增长30%。那台咖啡机,正成为茶饮店通往下一个增量市场的唯一入口。
华莱士宣布2万家店铺咖啡机,蜜雪冰城从孵化幸运咖转向主品牌亲自下场,甜啦啦首批50家测试店咖啡品类增27.3%、带动整体营收超50%……茶饮品牌做咖啡,不是挑战成熟品类,而是参与定义一个新品类——“中国日常咖啡”:比精品咖啡便宜,比速溶咖啡好喝,比现磨咖啡方便,比奶茶更能续命。
2026年初,库迪结束了持续三年的9.9元促销,瑞幸也在全面收缩优惠幅度。价格战暂告一段落,但新玩家正跑步进场。两个阵营的力量正在重新洗牌,竞争逻辑从“卷价格”变为“卷效率”。
写在最后
所以你看,茶饮品牌集体杀入咖啡,根本不是一时兴起,也不是跟风蹭热点。这是一场从需求、供应链、门店、用户到市场认知的全维度价值重构。
它们不是去抢瑞幸的饭碗,而是在重新画一张中国饮品的版图。这张图上,没有茶饮和咖啡的楚河汉界,只有一个词叫“日常饮品”。
用户进店,不为某个品类,只为满足当下的需求——可能是甜的,可能是苦的,可能是冰的,可能是热的。一杯能续命,一杯能悦己,一杯能陪你从早八点到凌晨两点。
十二年渐进渗透,2026年全面标配。咖啡机装进门店只是开始,真正的战役才刚刚打响。
接下来的问题很简单:当所有人都端出同款美式、同款拿铁,消费者凭什么选你?当咖啡从“增量”变成“存量”,谁能在效率和成本上跑赢最后一百米?
答案,还在路上。但有一点可以确定:那台几万块的咖啡机,装下的不止是咖啡豆,而是整个茶饮行业的下一个十年。
立即获取|加盟方案