145亿,贡茶要被卖:资方或赚117亿
时间:2026-03-16 11:30:58 浏览量:435
一家茶饮公司,能卖 145 亿元?
最近,餐饮投资圈有条消息传得很快:美国私募基金 TA Associates(以下简称 TA),正在考虑出售奶茶品牌 Gong Cha(贡茶),并已委托摩根大通推进交易。市场预估,此次交易的估值可能高达 20 亿美元(约合人民币 145 亿元)。
如能成交,资方赚大发了。
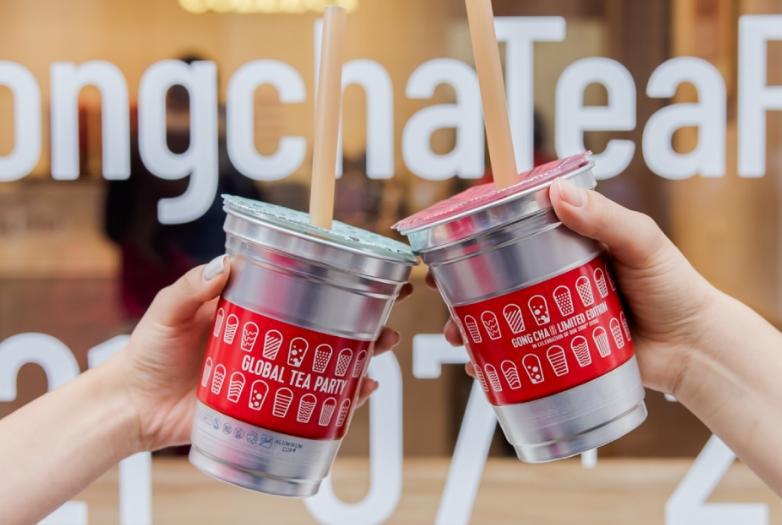
2019 年 TA 收购贡茶时,花费仅约 2.88 亿美元。7 年估值翻了近七倍,净赚约 17 亿美元(约合人民币 117 亿元)。
饮品赛道,近期频出这类收购事件。
近期,瑞幸咖啡背后的操盘手大钲资本,以不到 4 亿美元的价格,收购雀巢手中的蓝瓶咖啡(中国业务)。后者被誉为 " 咖啡界爱马仕 "。
读完本文,你会发现:他们买的不是一杯饮品,而是一台 " 永不停机的印钞机 "。
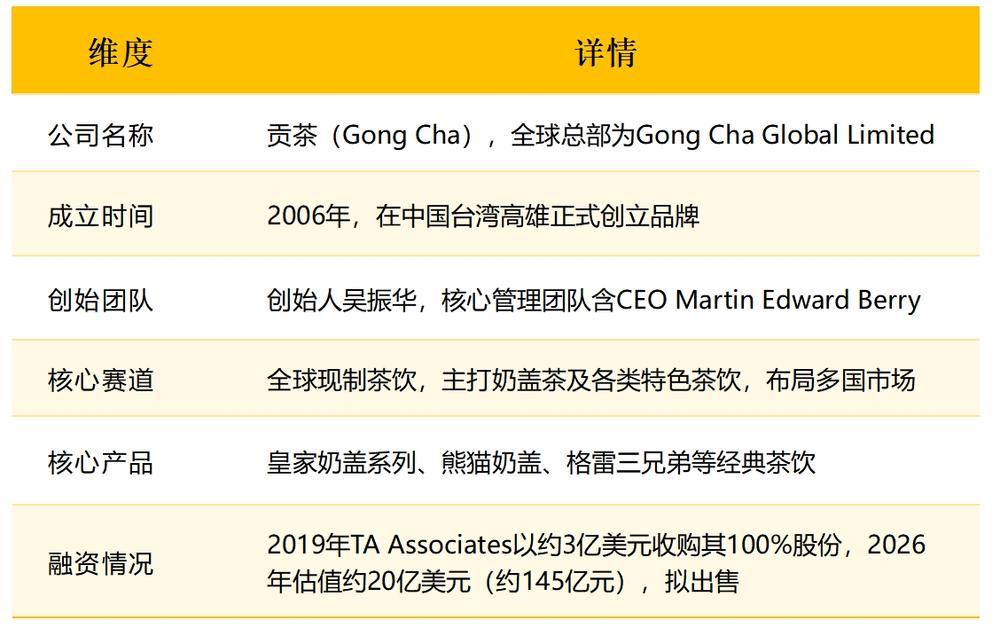
01 一杯奶茶的 " 反向收购 " 大戏
故事要从 2006 年的台湾高雄说起。
那一年,创始人吴振华在高雄开出了第一家贡茶门店。" 贡茶 " 二字取自 " 进贡给皇帝的茶叶 ",主打品质感。在当时满大街都是茶粉冲调的奶茶摊里,贡茶靠着真茶真奶和高颜值包装,迅速在台湾走红,成了游客打卡的 " 奶茶界初代网红 "。
在台湾站稳脚跟后,贡茶开始向外探索。2009 年,贡茶进入香港,随后又开到了菲律宾、澳大利亚和美国。
但让这杯茶真正冲出亚洲的,是一位 " 半路出家 " 的澳洲金融家。
2011 年,新加坡。曾在花旗等银行管理数万亿美元资产的马丁 · 贝瑞,在一家购物中心里看到了贡茶门店门口排起的长龙。
在旁人看来,这不过是寻常的亚洲街景,但在马丁眼中,这是流动的金矿。
他嗅到了商机:奶茶这东西,成本低、毛利高、易标准化,简直就是为扩张而生的完美生意。
2011 年 6 月,马丁飞往台湾,拿下了贡茶的特许经营权。第二年,他和妻子把 250 万美元的积蓄砸进了韩国首尔弘大(潮流街区),开出了第一家店。
马丁有个相当 " 鸡贼 " 的打法。
他发明了一个战术叫 " 选址借势 " ——专门把店开在星巴克旁边。你在星巴克排队?那我就在旁边等着,那些喝腻了咖啡的顾客,可能一扭头就进了贡茶的门。
靠着这招 " 傍星战术 ",加上社交媒体上晒奶茶的热潮,贡茶在韩国彻底火了。
马丁很快悟出一个道理:真正的爆发不靠直营,靠加盟。
从直营转向特许经营后,贡茶在韩国短短三年就从 1 家店狂飙到 300 家。到巅峰时期,韩国门店数甚至接近 1000 家,成了名副其实的 " 韩国奶茶第一品牌 "。
生意做大了,资本就开始盯上了。2014 年,韩国私募基金 Unison Capital 收购了贡茶韩国。
但这还不够,接下来还发生了一个商业史上的 " 神操作 "。
2016-2017 年间,由于韩国公司的规模、利润,已经远超台湾母公司,马丁和 Unison Capital(一家日本私募股权公司)联手,让韩国子公司反向收购了母公司 70% 股权。原本的海外代理商,摇身一变成了总公司的老板。
2019 年,更大的玩家入场了。
美国老牌私募股权公司 TA 出手,以约 2.88 亿美元的价格拿下了贡茶的全球多数股权。收购完成后,贡茶的全球总部,从首尔搬到了英国伦敦。
从此,这杯起源于台湾的奶茶,彻底变成了一家 " 全球混血 " 的品牌。
然而,这条看似顺风顺水的全球化之路,在中国大陆却走上了另一条岔路:遭遇山寨大军。
作为 " 奶盖茶 " 的鼻祖,贡茶 2010 年前后进入大陆市场。凭借 " 熊猫奶盖 " 等爆款,一度成为年轻人的心头好。到 2017 年,其全国门店超过 750 家,当时喜茶只有 100 家店,奈雪的茶更是仅有 44 家。
但成也加盟,败也加盟。
区域授权模式的快速扩张,埋下了一颗大雷。由于商标管理混乱," 贡茶 " 这个名字迅速被山寨大军盯上。
一时间," 御合贡茶 "" 至尊贡茶 "" 宝岛贡茶 " ……各种 " 李鬼 " 遍地开花。消费者站在街头,根本分不清谁是真祖宗。
为了和山寨货撇清关系,贡茶不得不做一件事:冒着营业额下滑的风险连续改名,先是 " 漾漾好贡茶 ",后来又是 " 四云奶盖贡茶 ",甚至反复强调 " 有四朵云标志的才是正品 "。
可惜为时已晚,消费者心中的 " 白月光 ",渐渐沦为了 " 小作坊 " 的代名词。
到 2023 年底,贡茶在中国大陆的门店已萎缩到 239 家,其运营公司贡茶(上海)餐饮管理有限公司也于 2024 年 11 月注销。
02 为什么卖?
最近,TA 考虑出售贡茶,就是基于以上背景。为什么要卖?答案其实很简单—— TA 的投资周期到了,该退出了。
TA 是一家老牌投资公司,1968 年成立,管理资产超 650 亿美元。他们玩的是典型的私募股权投资游戏:低买高卖,周期退出。
2019 年,TA 花了约 3 亿美元买下贡茶。现在 7 年过去了,贡茶估值涨到 20 亿美元。如果按这个价格卖掉,TA 能净赚约 17 亿美元—— 7 年间账面回报近 6 倍,年化收益率超过 30%,这在投资圈算是相当漂亮的成绩单。
那为什么不等再涨涨,或者继续拿着?
两个原因:
第一,投资公司的钱是有 " 保质期 " 的。
TA 的资金来源于养老金、大学捐赠基金等机构投资者。他们与这些金主约定:一般 5 到 7 年就要实现退出,返还本金并分配利润。现在 7 年到了,到了该 " 交卷 " 的时候。
第二,TA 正在从消费赛道战略性撤退。
在 2025 年第三季度,TA 曾向 LP(出资人)致信:消费类投资近年波动较大,在可预见的未来,不再进行新的消费产品投资。
换句话说,TA 正在收缩消费赛道布局,而贡茶是其消费投资组合中最值钱的资产之一。此时出售,既是基金周期的自然结束,也是在资产价值最大化窗口期的理性选择。
03 为什么值 20 亿美元?
20 亿美元的估值,怎么算出来的?先看门店数据。
截至 2026 年 3 月,贡茶已进入全球 32 个国家和地区,拥有超过 2200 家门店(部分数据源称 2400 家)。
其中,美国门店从 2014 年起步的零星几家,增长至 240 家以上,覆盖 23 个州及华盛顿特区、波多黎各。
而在英国,2025 年,贡茶签订的特许经营联盟协议显示,计划未来几年内开设至少 225 家门店。
贡茶的长期目标,是在 2032 年时冲刺万店规模,这意味着未来 7 年,每年要开约 1000 家店。
再看财务表现。
2024 年,贡茶全系统销售额 6 亿美元(约合人民币 44 亿元),集团收入同比增长 12%,达到 1.9 亿美元。日本、韩国和美国市场是核心增长区域。
按 20 亿美元估值计算,这相当于贡茶 2024 年集团收入的约 10.5 倍市销率(公司估值 ÷ 年收入)。在餐饮连锁行业中,这一数值属于中高水平。
更重要的是,贡茶的市场定位较独特:它是 " 奶盖茶 " 品类的开创者,也是最早实现全球化的亚洲茶饮品牌之一。
当喜茶、奈雪的茶、霸王茶姬等新茶饮品牌还在国内厮杀时,贡茶已经在海外耕耘十余年。
在韩国,贡茶几乎等同于 " 珍珠奶茶 " 的代名词;在美国,它通过特许经营模式在 23 个州开出门店;在中东,2024 年贡茶首次进入科威特、卡塔尔、巴林等市场。
这种 " 先发优势 " 在资本市场有较高的溢价能力。贡茶的估值逻辑与霸王茶姬类似,后者凭借海外市场,市值也达到了约 20 亿美元。
04 饮料是好生意?
贡茶能卖出 20 亿美元,并不是孤例。放眼整个行业,你会发现一个现象:这年头,卖水的比卖啥的都吃香。
先看一组消费数据。
2026 年开年,食品饮料等线下渠道销售额表现分化明显,尤其是饮料细分品类,杀疯了:饮茶销售额同比增长 10.4%,即饮咖啡增长 6.4%,双双领跑整个食品饮料大盘。
这年头,白酒在跌、啤酒在跌、连牛奶都在挣扎,饮料却在闷声发大财。
第一个逻辑叫 " 上瘾又高频 "。
据国金证券研报:现制饮品正在疯狂抢占传统软饮的市场份额。数据显示,2023 年中国人均现制饮品消费频次是 22 杯,过去五年年均增速高达 22.4%。
按这个速度算,2026 年市场规模还能再涨 22% 以上。换句话说,年轻人可以不喝白酒、可以少吃零食,但戒不掉奶茶和咖啡——这种成瘾性消费属性,让饮料拥有了穿越周期的底气。
第二个逻辑叫 " 市场开始分层,资本开始整合 "。
看看最近发生的两件事就明白了。一边是大钲资本 4 亿 " 抄底 " 蓝瓶咖啡,一边是博裕资本出资 24 亿美元,入股 60% 星巴克中国股权。
资本为啥突然对高端咖啡来了兴趣?因为价格战打不动了。
过去两年,9 块 9 的咖啡把市场教育了个遍,但也把利润卷没了。现在市场开始两极分化——一端是 9 块 9 的大众市场,另一端是 30 元以上的精品咖啡。
大钲拿下蓝瓶,相当于给瑞幸配了个 " 高端副牌 ",10 元到 50 元,价格带全包圆了。
这叫啥?这叫从 " 价格战 " 升级到 " 多品牌矩阵 "。
第三个逻辑叫 " 供应链就是护城河 "。
国金证券数据显示,现制饮品行业已经进入成长期中后段,门店增速放缓,品牌数量开始下降,中小品牌正被加速出清。
活下来的头部品牌,靠的不是网红营销,而是供应链:能把成本压到极致、把品控做到统一。
蜜雪冰城能开到 4 万家店,靠的是自建原料体系;古茗能稳坐万店规模,靠的是区域加密的仓配网络。
饮料这门生意,表面上卖的是 " 水 ",实际卖的是背后那一整套 " 送水系统 "。
最后一个逻辑叫 " 悦己消费的刚需 "。
中银证券策略报告中提到一个有意思的现象:在居民减少大额资产支出后," 悦己类 " 的日常消费需求反而增加了。
意思是:买房买车可以缓缓,但每天一杯奶茶咖啡的快乐不能停。这种 " 廉价奢侈品 " 的属性,让饮料在经济波动期成了资金的避风港。
所以你看,饮料之所以成为好标的,不是因为它有多好喝,而是因为它同时踩中了高频刚需、市场分层、供应链壁垒、情绪价值这四张牌。
对于资本来说,这不只是一杯饮品,这是一台 " 永不停机的印钞机 "。
立即获取|加盟方案